Xưởng có nhiều xe vào sửa, phiếu dịch vụ hoàn thành đều đặn nhưng cuối ngày vẫn khó trả lời: Hôm nay thực thu bao nhiêu? Khách còn nợ khoản nào? Tiền mặt có khớp với sổ không?
Khó khăn thường xuất hiện khi thông tin sửa chữa, thanh toán và chi phí được ghi ở nhiều nơi. Một khách chuyển khoản, một khách thanh toán trước, một khoản nợ cũ vừa thu về — nếu cộng chung mà không phân loại, số liệu rất dễ bị hiểu sai.
Quản lý thu chi xưởng sửa chữa xe máy cần làm rõ từng giao dịch: tiền đến từ đâu, phát sinh khi nào, được nhận bằng hình thức nào và liên quan đến phiếu dịch vụ nào. Đây là cơ sở để chủ xưởng kiểm soát dòng tiền và đối chiếu công nợ.
Phân biệt giá trị dịch vụ, tiền thực thu và khoản còn phải thu
Trước khi lập báo cáo, xưởng cần thống nhất ý nghĩa của ba nhóm số liệu thường gặp.
Giá trị dịch vụ hoàn thành trong kỳ
Đây là tổng giá trị các phiếu dịch vụ đáp ứng điều kiện hoàn thành theo quy tắc báo cáo vận hành của xưởng.
Chỉ số này phản ánh khối lượng dịch vụ đã hoàn tất trong kỳ, nhưng không đồng nghĩa toàn bộ số tiền đã được khách thanh toán.
Tiền thực thu trong kỳ
Đây là các khoản tiền xưởng thực tế nhận được trong khoảng thời gian đang xem.
Tiền thu hôm nay có thể đến từ phiếu hoàn thành hôm nay, khoản khách trả trước hoặc khoản nợ của một phiếu từ ngày trước.
Khoản còn phải thu
Đây là phần tiền khách chưa thanh toán của các phiếu dịch vụ, sau khi tính các khoản đã thu, hoàn trả và điều chỉnh liên quan.
Ví dụ, một phiếu có giá trị 900.000 đồng, khách đã trả 600.000 đồng thì khoản còn phải thu là 300.000 đồng.
Ba nhóm số liệu phục vụ các mục đích khác nhau. Báo cáo nên thể hiện riêng để người xem không nhầm tiền đã nhận với giá trị công việc đã hoàn thành. Việc ghi nhận doanh thu kế toán cần được thống nhất riêng với người phụ trách kế toán.
Vì sao tiền thu trong ngày có thể khác giá trị phiếu hoàn thành?
Sự khác biệt có thể xuất phát từ thời điểm hoàn thành dịch vụ và thời điểm khách thanh toán.
Xem ví dụ minh họa sau:
Giao dịch trong ngày | Giá trị dịch vụ hoàn thành trong ngày | Tiền thực thu trong ngày |
|---|---|---|
Phiếu A hoàn thành, khách trả đủ | 500.000 đồng | 500.000 đồng |
Phiếu B hoàn thành, khách mới trả một phần | 800.000 đồng | 300.000 đồng |
Thu nợ phiếu C đã hoàn thành hôm trước | 0 đồng | 400.000 đồng |
Khách trả trước cho phiếu D chưa hoàn thành | 0 đồng | 200.000 đồng |
Tổng cộng | 1.300.000 đồng | 1.400.000 đồng |
Trong ví dụ này:
Giá trị dịch vụ hoàn thành là 1.300.000 đồng.
Tiền thực nhận là 1.400.000 đồng.
Phiếu B còn phải thu 500.000 đồng.
Khoản 200.000 đồng của phiếu D cần được theo dõi là tiền khách trả trước.
Hai tổng khác nhau chưa đủ để kết luận dữ liệu sai. Cần kiểm tra từng giao dịch và quy tắc thời gian của báo cáo.
1. Gắn mỗi khoản thu với đúng phiếu dịch vụ
Mỗi lần nhận tiền nên được ghi nhận thành một giao dịch có thông tin rõ ràng:
Ngày, giờ nhận tiền.
Khách hàng và phiếu dịch vụ liên quan.
Số tiền nhận.
Hình thức thanh toán.
Người ghi nhận.
Nội dung hoặc chứng từ đối chiếu khi cần.
Nếu khách thanh toán nhiều lần, cần lưu từng lần thay vì chỉ sửa một con số tổng.
Ví dụ, phiếu trị giá 1.200.000 đồng được thanh toán 400.000 đồng khi tiếp nhận và 800.000 đồng khi bàn giao. Lưu riêng hai giao dịch giúp xưởng đối chiếu đúng tiền theo từng ngày.
Với chuyển khoản, ảnh khách gửi là thông tin hỗ trợ tra cứu. Người phụ trách vẫn cần kiểm tra giao dịch thực nhận trước khi xác nhận đã thu.
2. Theo dõi riêng tiền mặt và chuyển khoản
Tổng tiền thu có thể đúng nhưng số tiền mặt bàn giao vẫn lệch nếu ghi nhầm hình thức thanh toán.
Ví dụ, khách chuyển khoản 350.000 đồng nhưng nhân viên ghi nhận là tiền mặt. Khi chốt ca, sổ thể hiện phải có thêm 350.000 đồng trong quỹ dù tiền thực tế nằm trong tài khoản ngân hàng.
Vì vậy, báo cáo cần phân biệt:
Nhóm tiền | Cách đối chiếu |
|---|---|
Tiền mặt | Kiểm đếm tiền thực tế trong quỹ |
Chuyển khoản | Kiểm tra giao dịch trên tài khoản nhận |
Tổng tiền thu | Tổng hợp các hình thức thanh toán hợp lệ |
Nếu xưởng nhận tiền qua nhiều tài khoản, nên xác định rõ tài khoản nào được sử dụng và người chịu trách nhiệm đối soát.
Việc nộp tiền mặt từ quỹ vào ngân hàng cũng cần ghi rõ là chuyển tiền nội bộ, tránh tính thêm một lần thu từ khách.
3. Ghi nhận khoản chi theo mục đích cụ thể
Một khoản ghi chung là “chi xưởng” sẽ khó phân tích khi xem lại cuối tháng.
Xưởng nên phân loại theo nhu cầu quản lý, chẳng hạn:
Thanh toán mua phụ tùng.
Tiền thuê mặt bằng.
Điện, nước và Internet.
Lương, thưởng nhân viên.
Mua công cụ, dụng cụ.
Marketing và chăm sóc khách hàng.
Các khoản chi khác có diễn giải cụ thể.
Mỗi giao dịch nên có ngày chi, số tiền, người nhận, hình thức thanh toán và chứng từ liên quan nếu có.
Cần phân biệt tiền đã chi với chi phí dùng để tính kết quả kinh doanh. Ví dụ, thanh toán một lô phụ tùng làm giảm tiền trong quỹ, nhưng phần phụ tùng chưa sử dụng vẫn còn trong kho. Không nên lấy toàn bộ tiền mua hàng đó trừ vào giá trị dịch vụ trong ngày rồi kết luận lãi hoặc lỗ.
4. Quản lý công nợ theo từng phiếu
Một danh sách công nợ hữu ích cần cho biết khách nào còn nợ, liên quan đến phiếu nào và đã thanh toán đến đâu.
Các thông tin nên theo dõi gồm:
Nội dung | Mục đích |
|---|---|
Khách hàng, thông tin liên hệ | Xác định người cần trao đổi |
Mã phiếu dịch vụ | Tra cứu công việc liên quan |
Tổng giá trị phiếu | Biết nghĩa vụ thanh toán |
Các lần thanh toán | Đối chiếu lịch sử nhận tiền |
Số còn phải thu | Xác định khoản chưa thanh toán |
Lịch hẹn thanh toán, ghi chú | Chủ động theo dõi |
Khi khách trả thêm tiền, cần ghi nhận vào đúng phiếu để giảm khoản còn phải thu tương ứng.
Nếu một lần chuyển khoản thanh toán cho nhiều phiếu, xưởng nên làm rõ cách phân bổ. Tránh để tiền đã nhận nhưng từng phiếu vẫn hiển thị còn nợ vì chưa được cập nhật đúng.
5. Đối soát và bàn giao tiền cuối ngày
Đối soát giúp xác định chênh lệch ngay khi thông tin còn dễ kiểm tra. Xưởng có thể thực hiện vào cuối ngày hoặc cuối ca, tùy cách tổ chức nhân sự.
Kiểm tra quỹ tiền mặt
Công thức theo dõi cơ bản:
Quỹ tiền mặt cuối kỳ = Quỹ đầu kỳ + Thu tiền mặt − Chi tiền mặt
Ví dụ minh họa:
Nội dung | Số tiền |
|---|---|
Quỹ đầu ngày | 1.000.000 đồng |
Thu tiền mặt trong ngày | 2.500.000 đồng |
Chi tiền mặt trong ngày | 700.000 đồng |
Quỹ cuối ngày theo sổ | 2.800.000 đồng |
Người phụ trách cần kiểm đếm tiền thực tế và so sánh với 2.800.000 đồng. Các khoản nộp ngân hàng hoặc chủ xưởng rút khỏi quỹ cũng phải được ghi nhận để công thức phản ánh đầy đủ biến động.
Kiểm tra chuyển khoản
Đối chiếu các giao dịch đã ghi nhận với tài khoản ngân hàng, chú ý số tiền, thời điểm, nội dung và phiếu liên quan.
Không nên chỉ so tổng vì hai lỗi ghi thiếu và ghi thừa có thể bù nhau, khiến tổng vẫn khớp.
Xác nhận bàn giao
Thông tin bàn giao nên thể hiện số tiền theo sổ, số thực đếm, chênh lệch nếu có và các khoản đang chờ xác minh. Người giao và người nhận cần thống nhất số liệu tại thời điểm bàn giao.
6. Xử lý phiếu hủy, giao dịch sai và tiền hoàn trả
Đây là nhóm nghiệp vụ dễ khiến báo cáo lệch nếu chỉ xóa phiếu mà không kiểm tra thanh toán liên quan.
Phiếu thử nghiệm hoặc giao dịch nhập nhầm
Dữ liệu thử nghiệm cần được loại khỏi báo cáo vận hành thực tế, bao gồm cả giao dịch tiền đi kèm. Nên sử dụng môi trường hoặc cách đánh dấu thử nghiệm riêng nếu hệ thống hỗ trợ.
Phiếu hủy chưa nhận tiền
Cần cập nhật trạng thái và loại khỏi các chỉ số không còn phù hợp theo quy tắc báo cáo.
Phiếu hủy đã nhận tiền
Phải xác định khoản tiền đã nhận được hoàn lại, giữ lại theo thỏa thuận hay chuyển sang thanh toán cho công việc khác.
Hủy phiếu không có nghĩa tiền đã tự động rời khỏi quỹ. Nếu đã hoàn cho khách, cần có giao dịch hoàn tiền để phản ánh đúng dòng tiền.
Giao dịch ghi sai
Khi điều chỉnh, nên lưu được lý do và thông tin đối chiếu. Tránh tạo thêm một lần thu mới trong khi khoản cũ vẫn còn, dẫn đến tính trùng.
Những báo cáo chủ xưởng nên xem định kỳ
Để quản lý thu chi xưởng sửa chữa xe máy rõ ràng hơn, chủ xưởng nên theo dõi các nhóm sau:
Báo cáo | Câu hỏi cần trả lời |
|---|---|
Tiền thực thu | Trong kỳ đã nhận bao nhiêu tiền? |
Thu theo hình thức thanh toán | Bao nhiêu tiền mặt, bao nhiêu chuyển khoản? |
Khoản chi | Tiền đã chi cho những mục đích nào? |
Công nợ khách hàng | Phiếu nào còn tiền chưa thanh toán? |
Giá trị dịch vụ hoàn thành | Trong kỳ đã hoàn tất bao nhiêu giá trị công việc? |
Đối soát quỹ | Tiền theo sổ có khớp thực tế không? |
Khi so sánh hai báo cáo, hãy kiểm tra cùng cơ sở, khoảng thời gian, trạng thái phiếu và tiêu chí ngày. Báo cáo theo ngày hoàn thành dịch vụ có thể khác báo cáo theo ngày nhận tiền.
Phần mềm hỗ trợ quản lý thu chi như thế nào?
Phần mềm giúp kết nối phiếu dịch vụ với các lần thanh toán, tổng hợp tiền theo thời gian và hiển thị khoản còn phải thu.
Thay vì cộng lại từ nhiều sổ, nhân viên có thể tra cứu từng phiếu để kiểm tra số tiền đã nhận. Chủ xưởng cũng thuận tiện hơn khi xem tiền mặt, chuyển khoản và các khoản chi.
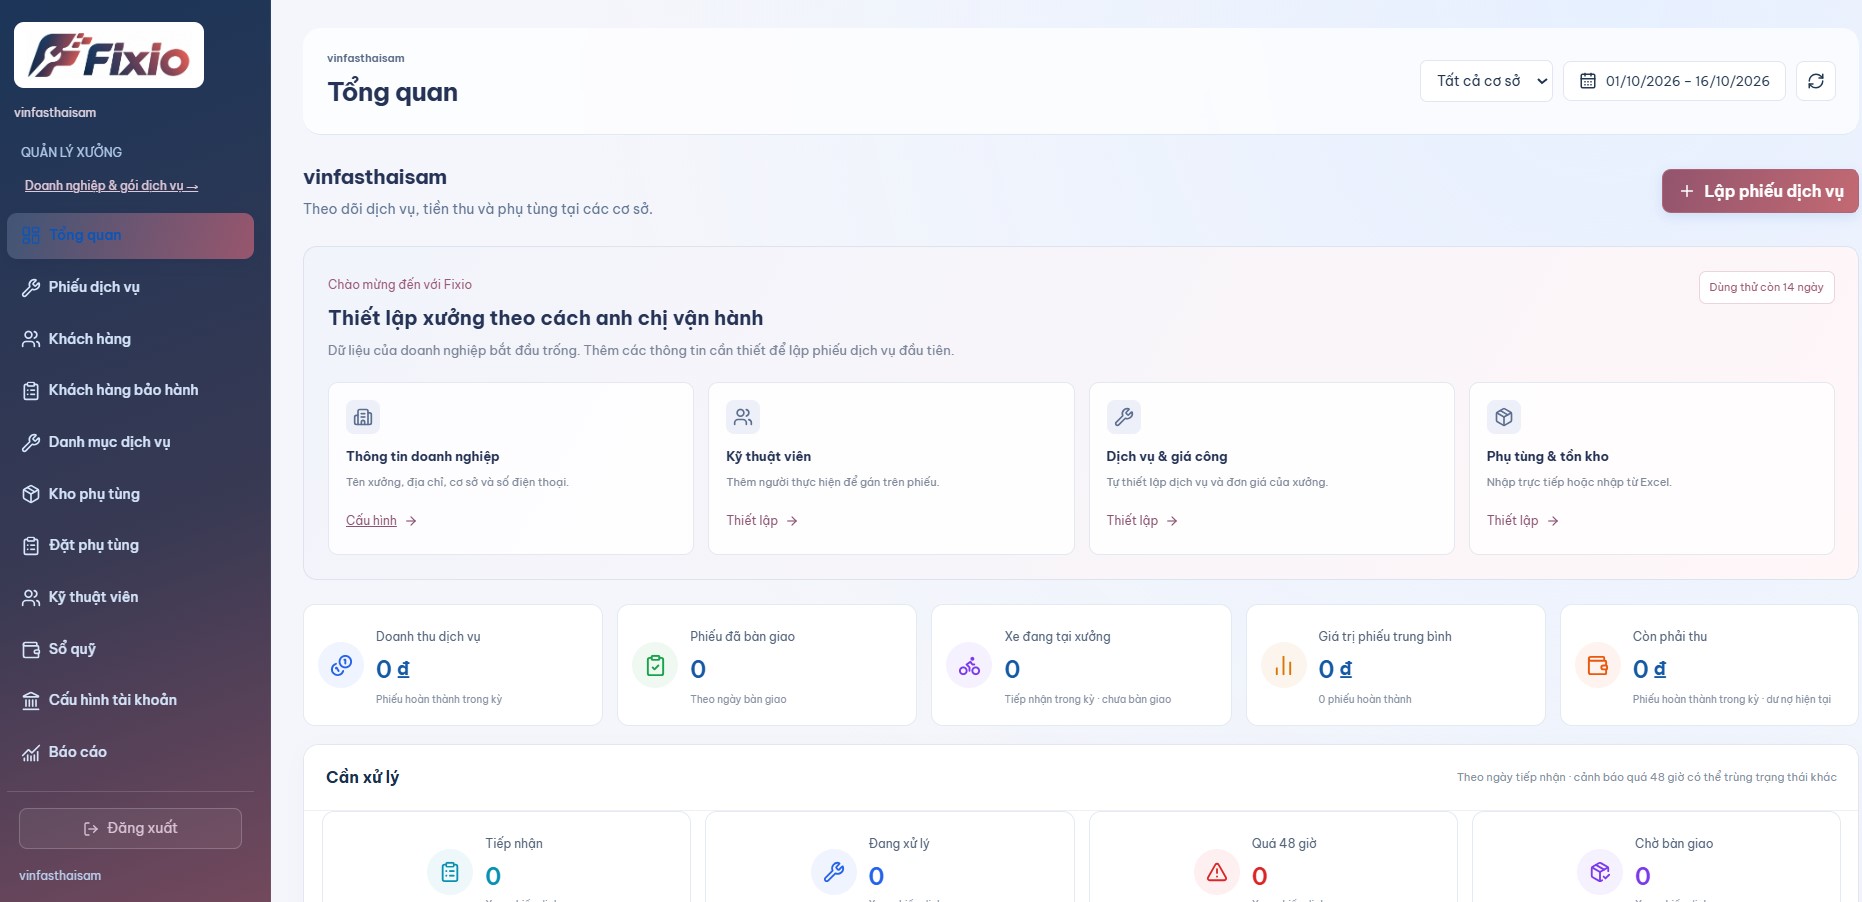
Fixio hỗ trợ quản lý phiếu dịch vụ, ghi nhận thanh toán, theo dõi khoản còn phải thu và quản lý sổ quỹ thu chi. Các báo cáo theo thời gian giúp chủ xưởng đối chiếu tình hình công việc và dòng tiền tại xưởng.
Để số liệu phản ánh đúng thực tế, đội ngũ cần thống nhất cách ghi nhận, cập nhật ngay khi nhận hoặc chi tiền và duy trì đối soát định kỳ.
Đăng ký dùng thử Fixio 14 ngày
Trải nghiệm quản lý phiếu dịch vụ, theo dõi thanh toán, công nợ và thu chi trên một nền tảng. Dùng thử Fixio 14 ngày để đánh giá mức độ phù hợp với công việc hằng ngày tại xưởng của bạn.